مایکروسافت و ۲۱ شرکت بزرگ دیگر جلوی توکنیشدن سهامشان ایستادند
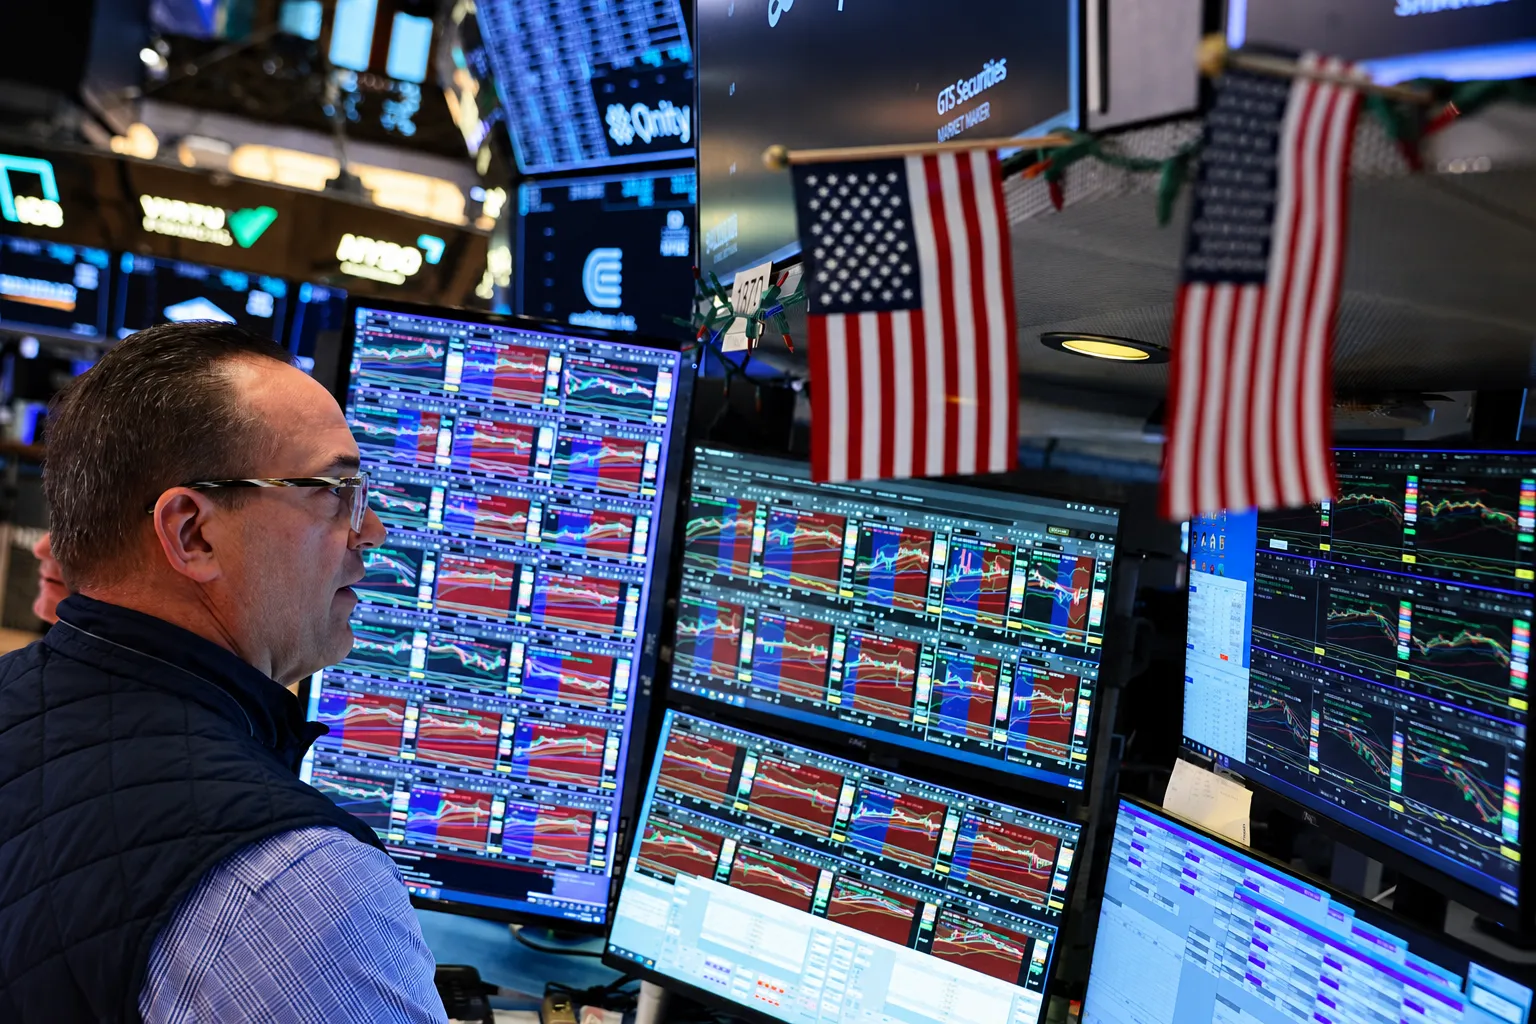
به گزارش خبرگزاری آنا؛ تلاش صنعت رمزارز برای گسترش معاملات سهام مبتنی بر بلاکچین با مخالفت شماری از بزرگترین شرکتهای بورسی آمریکا مواجه شده است. دستکم ۲۲ شرکت از جمله مایکروسافت، آلفابت، مکدونالد، گلدمن ساکس، ولز فارگو، کوالکام و ورایزن به برنامه پلتفرم OKXICE برای عرضه نسخه توکنی سهام خود اعتراض کردهاند. این پلتفرم حاصل همکاری صرافی رمزارزی OKX و شرکت ICE، مالک بورس نیویورک، است و قصد دارد معاملات شبانهروزی سهام توکنیزهشده ۶۳ نماد بورسی آمریکا را فراهم کند. با این حال، اسناد نظارتی نشان میدهند تعداد شرکتهایی که با حضور سهام خود در این بازار مخالفت کردهاند، طی هفتههای اخیر افزایش یافته است. این اختلاف در شرایطی شکل گرفته که طرفداران توکنیزهسازی، فناوری بلاکچین را راهکاری برای کاهش محدودیتهای بازارهای مالی سنتی معرفی میکنند، اما برخی شرکتهای بورسی نگران پیامدهای این روش بر قیمت سهام، نقدشوندگی، نوسان بازار و حقوق سرمایهگذاران هستند.
چرا شرکتهای بزرگ با توکنیزهسازی سهام خود مخالفت کردهاند؟
بر اساس گزارش رویترز، ۶ شرکت دیگر از جمله ولز فارگو، آرم و Intuit به جمع مخالفان برنامه OKXICE پیوستهاند و تعداد اعتراضهای رسمی را به ۲۲ مورد رساندهاند. پیش از آن نیز مایکروسافت و آلفابت همراه با گلدمن ساکس، کاترپیلار، مکدونالد، کوالکام و وسترن دیجیتال مخالفت خود را ثبت کرده بودند. این شرکتها به گروهی از مخالفان قبلی شامل ورایزن، برادکام، یونایتد هلث، CoreWeave و چند مجموعه فناوری دیگر اضافه شدهاند. در مجموع، گسترش اعتراضها نشان میدهد حتی شرکتهایی که خود از توسعه فناوریهای دیجیتال و زیرساختهای پیشرفته حمایت میکنند، لزوماً با انتقال معاملات سهامشان به بستر بلاکچین موافق نیستند. اسناد منتشرشده دلایل اختصاصی مخالفت بیشتر این شرکتها را مشخص نمیکنند و برخی از آنها نیز از ارائه توضیح عمومی خودداری کردهاند.
شرکت Applied Optoelectronics، فعال در حوزه تجهیزات ارتباطات نوری، از معدود مجموعههایی است که درباره علت مخالفت خود توضیح داده است. به گفته سخنگوی این شرکت، چارچوب معاملات سهام توکنیزهشده هنوز جدید است و تأثیر احتمالی آن بر قیمتگذاری، نقدشوندگی و نوسانات سهام بهطور کامل مشخص نیست. این شرکت معتقد است در شرایط فعلی، مزایای احتمالی عرضه نسخه توکنی سهام نمیتواند ابهامها و خطرات موجود را توجیه کند. نگرانی دیگر آن است که سرمایهگذاران ممکن است تصور کنند انتشار توکنهای مرتبط با سهام با حمایت یا تأیید شرکت اصلی انجام شده، در حالی که ناشر سهام هیچ نقشی در راهاندازی آن نداشته است. اندرو کومو، فرماندار پیشین نیویورک و یکی از رؤسای مشترک OKXICE، در واکنش به این مخالفتها اعلام کرده که چنین واکنشهایی از ابتدا قابل پیشبینی بودهاند، زیرا بسیاری از شرکتها ترجیح میدهند پیش از مشارکت در یک تحول بزرگ مالی، نتایج اولیه آن را مشاهده کنند.
توکنیزهسازی سهام چگونه معاملات شبانهروزی را امکانپذیر میکند؟
توکنیزهسازی سهام به فرایندی گفته میشود که طی آن یک دارایی مالی سنتی، مانند سهام شرکتهای بورسی، در قالب توکن دیجیتال مبتنی بر بلاکچین عرضه میشود. هدف این روش فراهم کردن امکان انتقال و معامله دارایی از طریق زیرساختهای مبتنی بر دفترکل توزیعشده است؛ زیرساختهایی که برخلاف بازارهای سنتی، لزوماً به ساعات مشخص فعالیت بورس محدود نیستند. در مدل پیشنهادی OKXICE، توکنها قرار است به نسبت یکبهیک با سهام واقعی پشتیبانی شوند و دارندگان آنها از حقوقی معادل سهامداران عادی، از جمله دریافت سود تقسیمی و حق رأی، برخوردار باشند. همچنین استفاده از استیبلکوینها برای تسویه معاملات و قراردادهای هوشمند برای مدیریت خریدوفروش از دیگر بخشهای برنامه این پلتفرم است. طرفداران این فناوری معتقدند چنین ساختاری میتواند معامله سهام آمریکایی را برای سرمایهگذاران بینالمللی آسانتر کند و وابستگی به ساعت کاری بورسها و برخی واسطههای مالی را کاهش دهد.
با این حال، منتقدان تأکید میکنند که بسیاری از مزایای مطرحشده، از جمله معاملات شبانهروزی و تسویه سریعتر، الزاماً به استفاده از بلاکچین وابسته نیستند و میتوانند از طریق نوسازی زیرساختهای مالی موجود نیز فراهم شوند. یکی از چالشهای مهم توکنیزهسازی، احتمال شکلگیری بازارهای موازی با قیمتهای متفاوت برای یک دارایی است. برای مثال، اگر سهام یک شرکت در بورس نیویورک با قیمتی مشخص معامله شود، ممکن است نسخه توکنی آن در بازاری با نقدشوندگی کمتر یا خارج از ساعات فعالیت بورس، قیمت متفاوتی پیدا کند. چنین اختلافهایی میتواند کشف قیمت واقعی سهام را دشوارتر کند و خطر نوسانهای شدید را افزایش دهد. علاوه بر این، انجام معاملات در تمام ساعات شبانهروز به معنای آن است که شرکتها دیگر نمیتوانند از فاصله تعطیلی بازار برای انتشار گزارشهای مالی و اطلاعیههای مهم استفاده کنند؛ فرصتی که معمولاً به سرمایهگذاران اجازه میدهد پیش از آغاز معاملات بعدی، اطلاعات جدید را ارزیابی کنند.
مقررات جدید آمریکا برای مخالفت با عرضه سهام توکنی ۳۰ روز فرصت میدهد
کمیسیون بورس و اوراق بهادار آمریکا در شهریور امسال چارچوب تازهای با عنوان «معافیت نوآوری» تصویب کرد که به پلتفرمهای واجد شرایط اجازه میدهد بعضی سهام پذیرفتهشده در بازارهای رسمی آمریکا را در قالب توکنهای دیجیتال معامله کنند. این معافیت بهصورت موقت و مشروط ارائه شده و برای دورهای ۵ ساله اعتبار دارد. پلتفرمهای مشمول این چارچوب میتوانند بدون ثبتنام بهعنوان بورس اوراق بهادار ملی، معاملات مشخصی را از طریق بازارسازهای خودکار و استخرهای نقدینگی مبتنی بر بلاکچین انجام دهند. البته معافیت به معنای حذف تمام الزامات نظارتی نیست و محدودیتهایی درباره تعداد نمادها، حجم معاملات، حقوق سهامداران و شفافیت فعالیت بازارها وجود دارد. همچنین توکنهای عرضهشده باید حقوقی معادل سهام اصلی داشته باشند و توقف معاملات سهم در بورس اصلی باید به توقف همزمان معاملات نسخه توکنی نیز منجر شود.
یکی از مهمترین بخشهای این مقررات، سازوکار اعتراض شرکتهای ناشر سهام است. برخلاف روشهایی که دریافت رضایت اولیه شرکت را ضروری میدانند، پلتفرمهای مشمول معافیت میتوانند ابتدا قصد خود برای عرضه نسخه توکنی یک سهم را به شرکت مربوط اطلاع دهند. ناشر سهام پس از دریافت اطلاعیه، ۳۰ روز فرصت دارد مخالفت خود را ثبت کند و اگر در این مدت اعتراضی ارائه نشود، پلتفرم میتواند با رعایت سایر شرایط قانونی معاملات را آغاز کند. ارین مارتین، وکیل ارشد مؤسسه حقوقی Morgan Lewis و از مقامهای سابق کمیسیون بورس و اوراق بهادار، توضیح داده که این ساختار عملاً به شرکتها حق اعتراض میدهد، نه حق صدور موافقت اولیه. او همچنین هشدار داده که ممکن است اطلاعیههای ارسالشده به دفتر مرکزی شرکتها پیش از رسیدن به تیم حقوقی در میان مکاتبات اداری نادیده گرفته شوند. در چنین شرایطی، سپری شدن مهلت ۳۰ روزه میتواند به پلتفرم اجازه دهد معاملات را آغاز کند، در حالی که مقررات فعلی درباره امکان تغییر تصمیم شرکت پس از پایان این مهلت شفافیت کافی ندارند.
مخالفت شرکتها تمام معاملات توکنی سهامشان را متوقف نمیکند
اعتراض رسمی شرکتها تنها عرضه نسخه توکنی سهام آنها را در همان پلتفرم و تحت معافیت موردنظر متوقف میکند و ممنوعیتی فراگیر برای تمام بازارهای مبتنی بر بلاکچین ایجاد نمیکند. به همین دلیل، حتی اگر مایکروسافت یا مکدونالد مانع عرضه سهام توکنی خود در OKXICE شوند، ممکن است شرکتهای دیگری براساس ساختارهای حقوقی متفاوت یا در بازارهای خارج از آمریکا محصولات مرتبط با سهام آنها را عرضه کنند. نمونه این اختلاف پیشتر در رابطه میان شرکت سینمایی AMC Entertainment و پلتفرم رابینهود مشاهده شده بود. آدام آرون، مدیرعامل AMC، با انتقاد شدید از تصمیم رابینهود برای ارائه توکنهای مرتبط با سهام این شرکت بدون دریافت موافقت قبلی، این اقدام را غیرقابل قبول توصیف کرده بود. چنین پروندههایی نشان میدهند که توسعه ابزارهای مالی مبتنی بر بلاکچین علاوه بر چالشهای فنی، پرسشهای حقوقی مهمی درباره اختیارات ناشران اوراق بهادار و ماهیت داراییهای دیجیتال ایجاد کرده است.
در مقابل، همه شرکتها نیز با برنامه OKXICE مخالفت نکردهاند. براساس گزارش فورچون، اپل، انویدیا و آمازون از جمله شرکتهایی بودند که تا زمان انتشار گزارش، اعتراض رسمی آنها اعلام نشده بود، هرچند این موضوع به معنای موافقت قطعی آنها با توکنیزهسازی نیست. برخی شرکتها که در ابتدای مهر اطلاعیه دریافت کردهاند، تا اوایل آبان برای ثبت اعتراض فرصت دارند و ممکن است تعداد مخالفان همچنان افزایش پیدا کند. از سوی دیگر، شرکتهایی مانند بلکراک و کوینبیس همچنان از توسعه زیرساختهای توکنیزهسازی حمایت میکنند و آن را فرصتی برای گسترش دسترسی به بازارهای مالی میدانند. با این حال، مخالفت شرکتهای بزرگ نشان میدهد پذیرش این فناوری در بازار سهام تنها به توانایی فنی بلاکچین یا مجوزهای نهادهای نظارتی وابسته نیست و مشارکت ناشران اوراق بهادار نیز نقش تعیینکنندهای در موفقیت آن خواهد داشت.
آینده این بازار به روند تدوین مقررات دائمی نیز وابسته است. معافیت فعلی کمیسیون بورس و اوراق بهادار محدود به دورهای مشخص است و ممکن است در دولتهای آینده اصلاح یا لغو شود. همزمان، طرح قانونی CLARITY Act که با هدف ایجاد چارچوب روشنتر برای فعالیت صنعت رمزارز در آمریکا تدوین شده، هنوز در کنگره به نتیجه نرسیده است. به این ترتیب، پلتفرمهایی که برای توسعه معاملات سهام توکنی سرمایهگذاری میکنند، علاوه بر مخالفت شرکتهای بورسی با عدم قطعیت مقرراتی نیز روبهرو هستند؛ وضعیتی که میتواند سرعت گسترش این بازار نوظهور را کاهش دهد.
انتهای پیام/