روز پایانی جشنواره فیلم مقاومت

یک کارشناس حقوق ارتباطات و فناوری اطلاعات پاسخ میدهد

توسعه لندتکها به اعتبارسنجی دادهمحور و زیرساختهای دیجیتال نیاز دارد
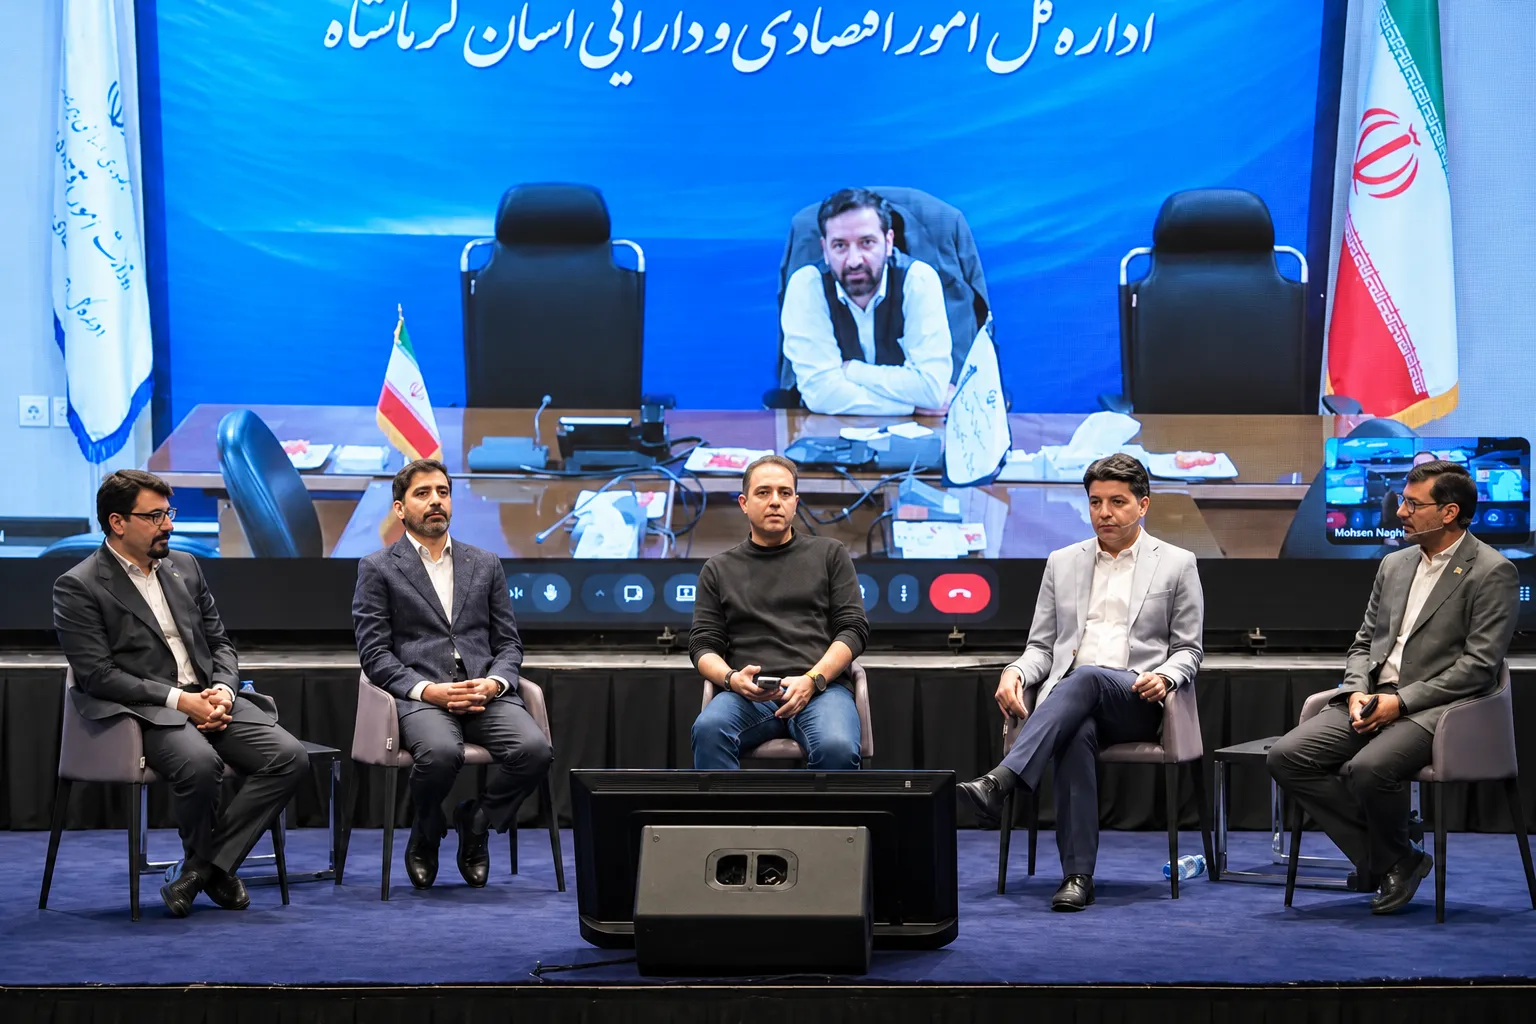
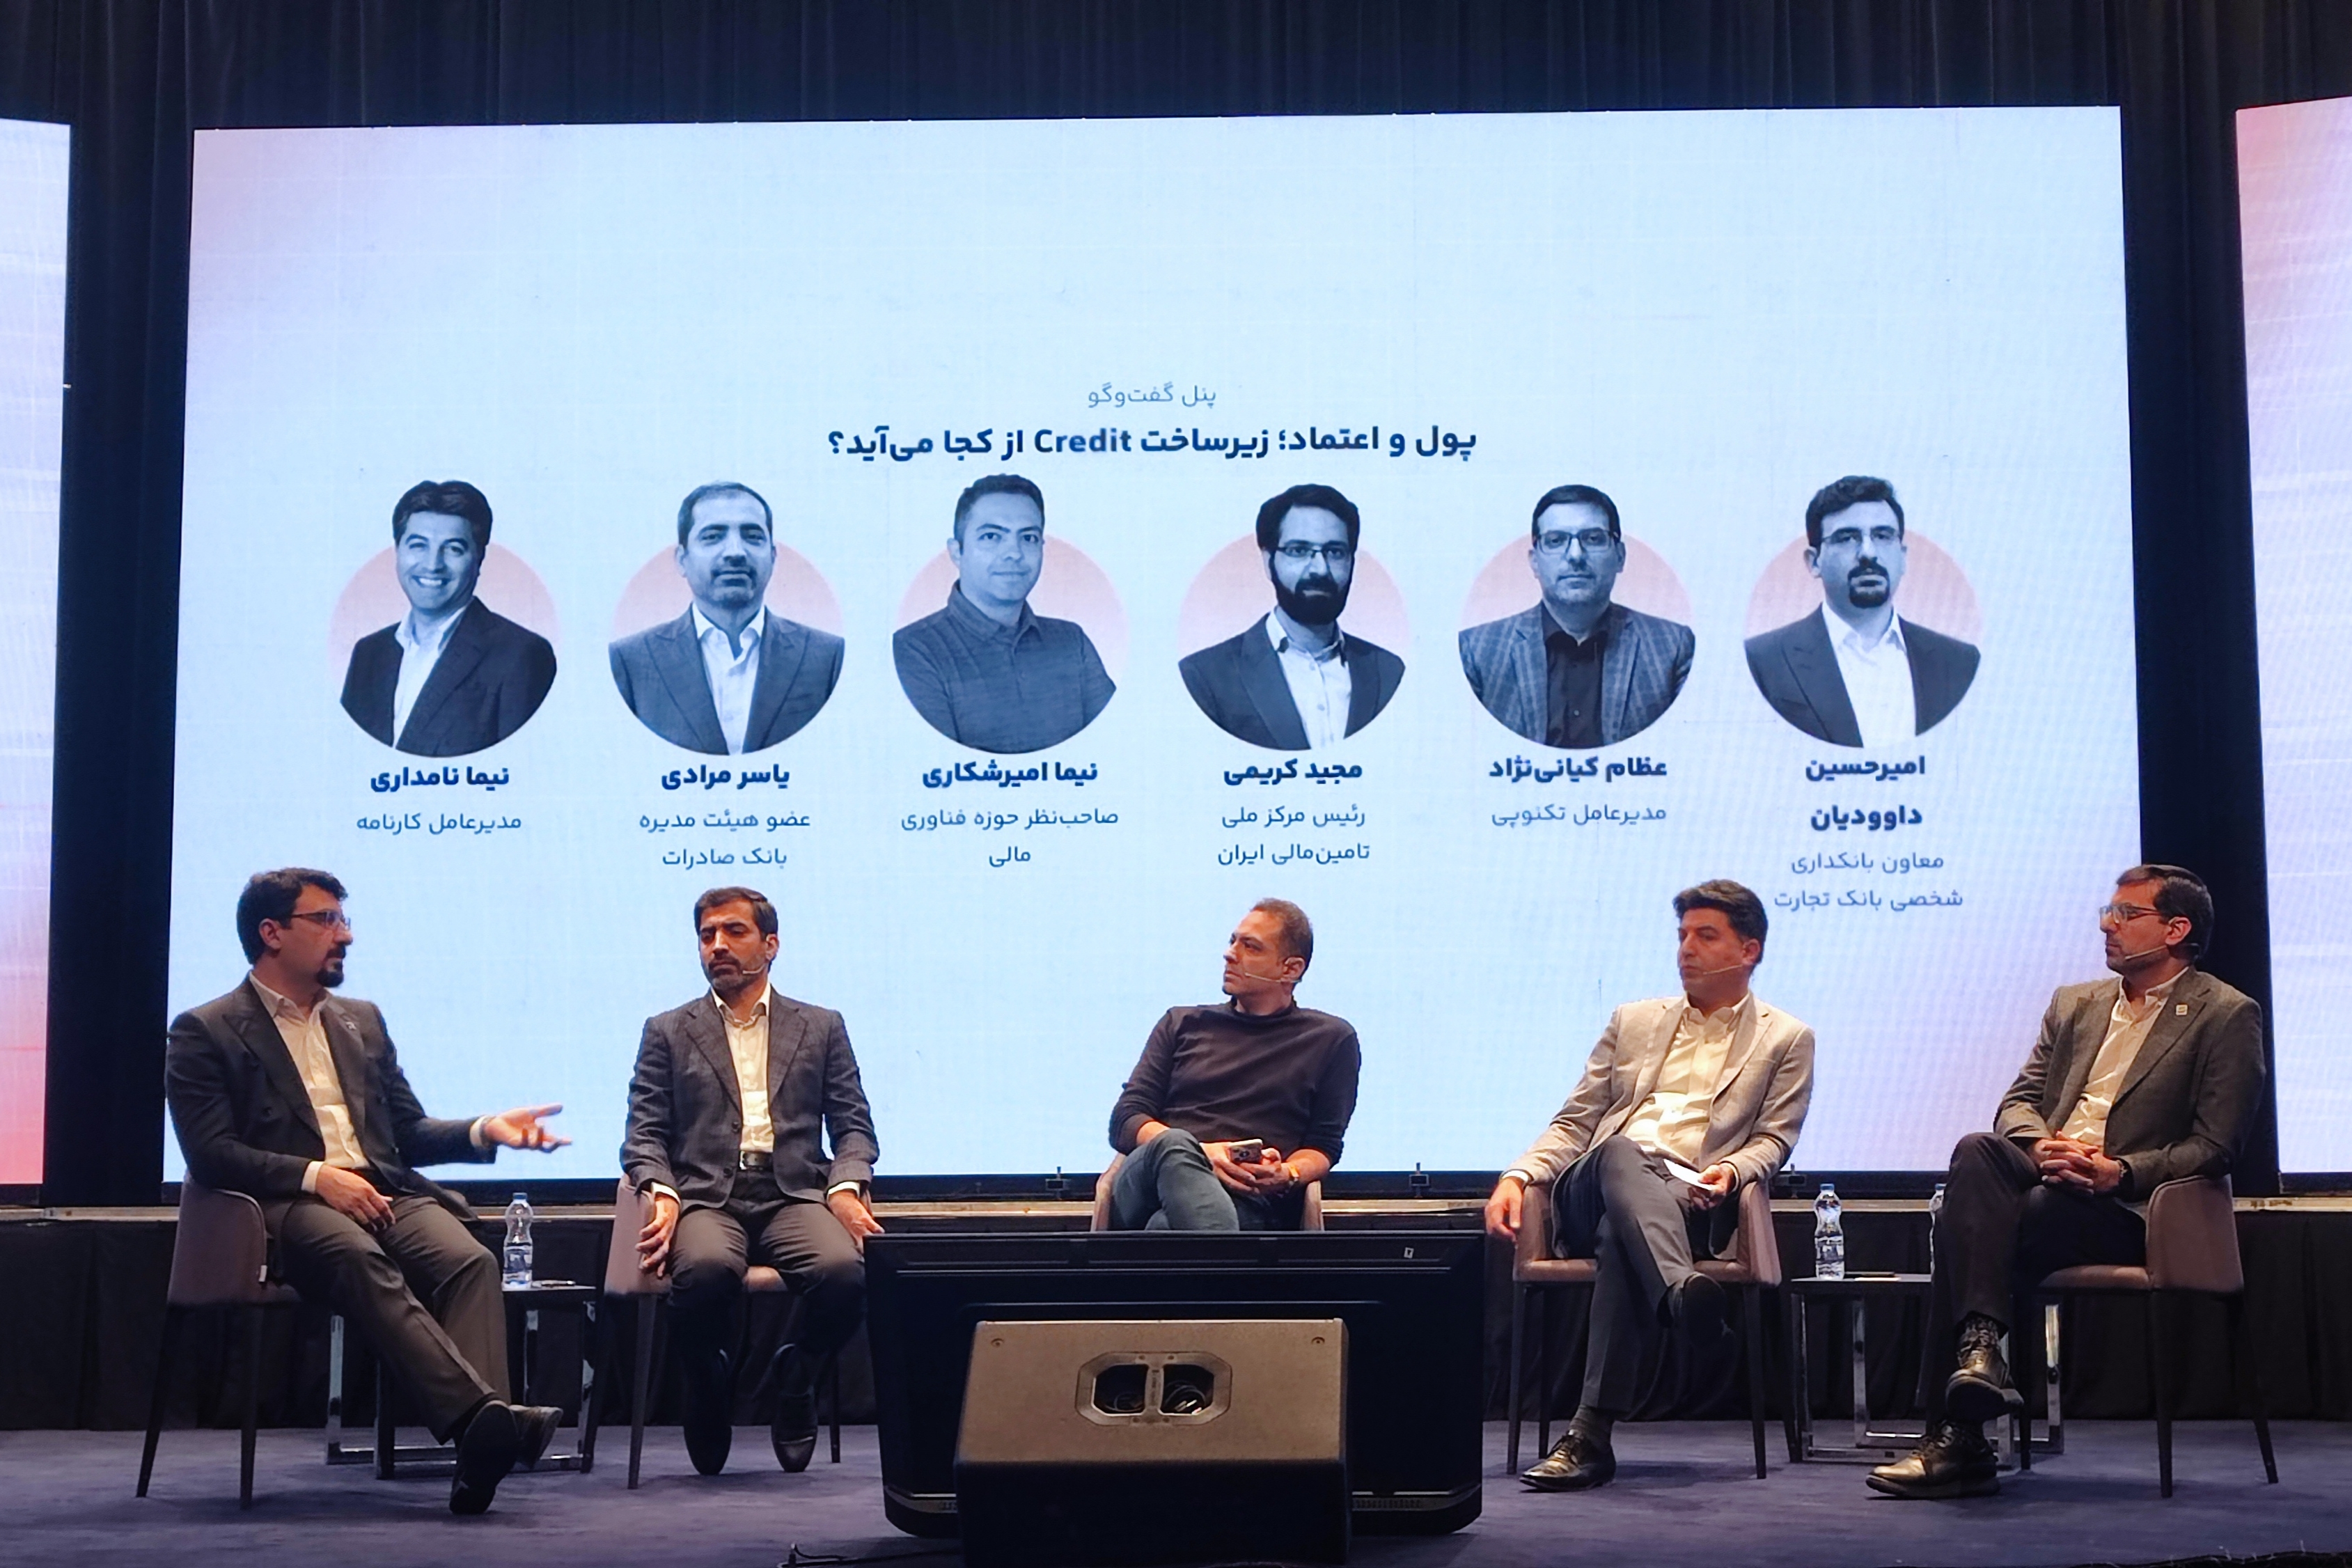
به گزارش خبرگزاری آنا؛ نشست بررسی آینده اعتباردهی و نقش فناوریهای مالی در بیستوچهارمین رویداد فیناپ با حضور امیرحسین داوودیان، معاون بانکداری شخصی بانک تجارت، عظام کیانینژاد، مدیرعامل تکنوپی، مجید کریمی، رئیس مرکز ملی تأمین مالی ایران، یاسر مرادی، عضو هیئتمدیره بانک صادرات، نیما نامداری، مدیرعامل کارنامه و نیما امیرشکاری، صاحبنظر حوزه فناوری مالی، برگزار شد. شرکتکنندگان در این پنل به بررسی جایگاه لندتکها در شبکه بانکی، تفاوت اعتبار خرید با تسهیلات سنتی، نقش سامانههای وثیقهگذاری دیجیتال و ضرورت توسعه اعتبارسنجی مبتنی بر داده پرداختند. آینده تأمین مالی خرد و چگونگی استفاده از ظرفیت بانکها، شرکتهای فناور و بازار سرمایه برای گسترش دسترسی مردم به خدمات اعتباری نیز از محورهای اصلی این گفتوگو بود.
مباحث این پنل بر این مسئله متمرکز بود که افزایش تعداد پلتفرمهای اعتباردهی و سادهترشدن دریافت اعتبار، بهتنهایی نمیتواند پاسخگوی تمام نیازهای مالی کاربران باشد. خدمات اعتباری دیجیتال اگرچه امکان خرید غیرنقدی و پرداخت اقساطی را برای گروه گستردهتری از مصرفکنندگان فراهم کردهاند، اما توسعه آنها به منابع مالی پایدار، ابزارهای مناسب تضمین بازپرداخت و سازوکارهایی نیاز دارد که بتوانند رفتار اعتباری مشتریان را در طول زمان ارزیابی کنند. در این میان، تفاوت نقش بانکها و شرکتهای لندتک در خلق، تأمین و توزیع اعتبار، یکی از موضوعاتی بود که دیدگاههای متفاوتی درباره آن مطرح شد.
توسعه اعتبار خرید نباید به واسطهگری تسهیلات محدود شود
داوودیان در بررسی عملکرد صنعت لندتک توضیح داد که شرکتهای فعال در این حوزه توانستهاند دسترسی مردم به خرید غیرنقدی را افزایش دهند و بخشی از دشواریهای دریافت خدمات اعتباری را برطرف کنند. با این حال، به اعتقاد وی، فعالیت این شرکتها در بسیاری از موارد به ایجاد واسطهای میان بانک، مشتری و فروشنده محدود شده است؛ بهگونهای که فناوری بهجای شکلدادن به مدلهای جدید اعتباردهی، بیشتر برای سادهترکردن توزیع تسهیلات مورد استفاده قرار گرفته است. وی معتقد است ظرفیت فناوریهای مالی بسیار فراتر از این مدل است و باید بررسی شود که فعالیت لندتکها تا چه اندازه توانسته به افزایش فروش، بهبود دسترسی کاربران به اعتبار و ایجاد ارزش واقعی در اقتصاد دیجیتال منجر شود.
به گفته داوودیان، بانکها پیش از گسترش لندتکها نیز تسهیلات خرد ارائه میکردند، اما فرایندهای طولانی، الزامات نظارتی و محدودیتهای مربوط به نرخ و مدیریت منابع، دسترسی سریع مشتریان را دشوار میکرد. پلتفرمهای دیجیتال توانستهاند بخشی از این فرایندها را ساده کنند، ولی در برخی مدلها هزینههای دریافت اعتبار از مسیرهایی به مشتری تحمیل میشود که بانکها به دلیل قرارداشتن تحت نظارت مستقیم، امکان دریافت آنها را ندارند. وی ضمن ارزشمنددانستن بازاری که در این حوزه شکل گرفته است، تأکید کرد نباید توسعه یک واسطه دیجیتال را با تحول کامل نظام اعتباردهی یکسان دانست و برای ارزیابی عملکرد این صنعت، باید اثر واقعی خدمات بر تولید، فروش و دسترسی مصرفکنندگان به منابع مالی بررسی شود.
داوودیان برای توضیح ساختار بازار اعتبار، سه عامل نیاز مشتری، نرخ تأمین مالی و تأمینکننده منابع را مطرح کرد. از نگاه وی، نوع نیاز و دفعات تکرار خرید تعیین میکند چه مدل اعتباری برای مشتری مناسبتر است؛ برای نمونه، خریدهای روزمره و کممبلغ ممکن است بیش از آنکه به دریافت وام نیاز داشته باشند، به روشی ساده برای مدیریت پرداختها وابسته باشند. در مقابل، خرید کالاهای گرانقیمت یا نیازهای بلندمدت به ابزارهای تأمین مالی متفاوتی نیاز دارند. بنابراین، طراحی یک مدل اعتباری یکسان برای تمام خریدها نمیتواند پاسخگوی نیازهای متنوع مصرفکنندگان باشد و بانکها و شرکتهای فناور باید خدمات خود را متناسب با نوع مصرف و مدت بازپرداخت توسعه دهند.
همکاری بانکها و لندتکها به بازنگری در مدل تضمین نیاز دارد
مرادی در ادامه نشست، با اشاره به تجربه توسعه تسهیلات خرد در شبکه بانکی، توضیح داد که سادهسازی فرایند دریافت وام همواره یکی از موضوعات مورد توجه سیاستگذاران بوده است. وی به تلاشهایی اشاره کرد که از سال ۱۴۰۰ برای کاهش الزامات دریافت ضامن و استفاده بیشتر از اعتبارسنجی انجام شد، اما اجرای این برنامهها در عمل با محدودیتهایی روبهرو بود. به گفته وی، بسیاری از مشتریان همچنان برای دریافت تسهیلات خرد با درخواست مدارکی مانند گواهی کسر از حقوق، چک، سفته یا معرفی ضامن مواجه میشوند و همین موضوع باعث شده است شرکتهای تسهیلاتیار بتوانند با ارائه فرایندهای سادهتر و سریعتر، بخشی از نیاز بازار را پوشش دهند.
مرادی با تأکید بر تفاوت ساختار عملیاتی بانکها و لندتکها توضیح داد که بانکها به دلیل الزامات رسمی اعتباردهی و مدیریت منابع، همیشه نمیتوانند تسهیلات را با سرعت پلتفرمهای دیجیتال در اختیار مشتری قرار دهند. در مقابل، برخی کاربران حاضرند برای دریافت سریعتر اعتبار و طینکردن فرایندهای طولانی، هزینه بیشتری بپردازند. از نگاه وی، این تفاوت لزوماً به معنای ضرورت ورود مستقیم بانکها به تمام بخشهای بازار اعتبار خرید نیست، بلکه بانکها و شرکتهای فناور میتوانند با تقسیم مسئولیتها، از ظرفیت یکدیگر برای ارائه خدمات استفاده کنند.
یکی از موضوعات اصلی مورد تأکید مرادی، استفاده از روشهای نوین تضمین بازپرداخت بهجای اتکای صرف به چک و سفته بود. وی با اشاره به توسعه سامانههای توثیق دیجیتال توضیح داد که استفاده از داراییهایی مانند سهام، طلا، بیمههای عمر، خودرو و سایر داراییهای قابل پذیرش میتواند روشهای متنوعتری برای تضمین اعتبار ایجاد کند. به گفته وی، در چارچوب قانون تأمین مالی تولید و زیرساخت، امکان استفاده از ۳۵ نوع دارایی بهعنوان وثیقه پیشبینی شده است و توسعه ارتباط الکترونیکی میان نهادهای مرتبط میتواند فرایند شناسایی، ارزیابی و پذیرش این داراییها را سادهتر کند.
مرادی با انتقاد از اتکای برخی شرکتهای اعتباردهی به روشهای سنتی تضمین تأکید کرد که استفاده از ابزارهای جدید میتواند به مدیریت بهتر ریسک بازپرداخت کمک کند. وی معتقد است اگر شرکتهای لندتک بتوانند در کنار اعتبارسنجی، از سامانههای وثیقهگذاری دیجیتال نیز استفاده کنند، امکان کاهش بخشی از هزینههای ناشی از ریسک نکول فراهم میشود و فشار کمتری به مصرفکنندگان وارد خواهد شد. به اعتقاد وی، همکاری پایدار بانکها و شرکتهای اعتباردهی نیازمند مدلی است که در آن مسئولیت تأمین منابع، توزیع اعتبار و تضمین بازپرداخت بهروشنی مشخص باشد.
سامانه جامع وثایق مسیر تازهای برای خدمات مالی دیجیتال فراهم میکند
کریمی با بررسی زیرساختهای پیشبینیشده در قانون تأمین مالی تولید و زیرساخت، بر ضرورت گسترش نقش شرکتهای فناور در اجرای ابزارهای جدید مالی تأکید کرد. وی توضیح داد که توسعه خدمات تأمین مالی نباید تنها به امکانات اجرایی بانکها و نهادهای مالی بزرگ وابسته باشد، زیرا تجربه نشان داده است برخی ابزارها زمانی به مرحله استفاده عملیاتی رسیدهاند که شرکتهای تخصصی و پلتفرمهای دیجیتال در شناسایی مشتریان، اتصال بازیگران اقتصادی و اجرای فرایندها مشارکت کردهاند.
به گفته کریمی، سامانه جامع وثایق یکی از زیرساختهایی است که میتواند دسترسی به ابزارهای تضمین را برای مجموعههای بیشتری فراهم کند. هدف از توسعه این سامانه، ایجاد امکان ارتباط الکترونیکی میان نهادهای نگهدارنده اطلاعات داراییها، بانکها، صندوقهای تضمین و دیگر مجموعههای مجاز است تا فرایند پذیرش وثیقه و صدور ضمانتنامه از روشهای پراکنده و عمدتاً حضوری فاصله بگیرد. چنین سازوکاری میتواند به شرکتهای اعتباردهی کمک کند بهجای ایجاد فرایندهای مستقل و تکراری، از زیرساختهای مشترک برای بررسی و پذیرش داراییهای قابل توثیق استفاده کنند.
وی همچنین به ظرفیت صندوقهای تضمین غیردولتی اشاره کرد و گفت توسعه این نهادها میتواند بخشی از وابستگی متقاضیان به ضمانتنامههای بانکی را کاهش دهد. براساس توضیحات کریمی، امکان اتصال صندوقهای تضمین به سامانه جامع وثایق پیشبینی شده است تا این مجموعهها بتوانند در چارچوب ضوابط، برای کسبوکارهای کوچک و متوسط، طرحهای تأمین مالی جمعی و دیگر فعالیتهای اقتصادی ضمانتنامه صادر کنند. این رویکرد میتواند نقش تضمین را از ساختار صرفاً بانکی فراتر ببرد و فرصت بیشتری برای مشارکت نهادهای مالی و شرکتهای فناور ایجاد کند.
اعتبارسنجی دادهمحور باید جایگزین اتکای بیش از اندازه به وثیقه شود
یکی از مباحث مهم نشست، تفاوت میان داشتن وثیقه و برخورداری از اعتبار مالی بود. امیرشکاری با طرح پرسشی درباره ضرورت ارزیابی مستمر رفتار اعتباری مشتریان، به این مسئله اشاره کرد که وثیقه معمولاً برای یک تعهد مشخص ارائه میشود، اما اعتبارسنجی باید بتواند وضعیت و رفتار مالی افراد را در طول زمان دنبال کند. در چنین مدلی، سابقه بازپرداخت تعهدات و نحوه استفاده از خدمات اعتباری میتواند بر ارزیابیهای بعدی تأثیر بگذارد و دریافت اعتبار به فرایندی مبتنی بر اطلاعات بهروز تبدیل شود.
کریمی در پاسخ به این موضوع تأکید کرد که هدف نهایی باید کاهش وابستگی نظام تأمین مالی به وثایق و حرکت به سمت اعتبارسنجی مبتنی بر داده باشد. وی از آغاز فرایند اعطای مجوز به شرکتهای اعتبارسنجی جدید سخن گفت و توضیح داد که در چارچوب ظرفیتهای قانونی ایجادشده، مجموعههایی که از دادههای قابل اتکا درباره رفتار مشتریان برخوردارند، میتوانند برای فعالیت در این حوزه اقدام کنند. به گفته وی، شرکتهای فناوری، پلتفرمهای بزرگ و نهادهای مالی میتوانند با استفاده از دادههای موجود و در چارچوب ضوابط مربوط، در توسعه خدمات اعتبارسنجی نقش داشته باشند.
کریمی معتقد است گسترش شرکتهای اعتبارسنجی میتواند دسترسی به اطلاعات مورد نیاز برای تصمیمگیری اعتباری را بهبود دهد و وابستگی به روشهای سنتی بررسی مشتریان را کاهش دهد. در چنین ساختاری، اعتباردهنده میتواند علاوه بر بررسی داراییهای قابل توثیق، از اطلاعات مربوط به سابقه مالی و رفتار بازپرداخت متقاضی نیز استفاده کند. این تحول میتواند به کاهش عدم تقارن اطلاعات میان مشتری و تأمینکننده اعتبار، پایینآمدن هزینه بررسی درخواستها و افزایش دسترسی افراد و کسبوکارها به خدمات مالی کمک کند.
خدمات BNPL با کارت اعتباری تفاوت اساسی دارند
نامداری در بخش دیگری از نشست به تفاوت میان خلق اعتبار و توزیع آن اشاره کرد و توضیح داد که بانکها نقش اصلی را در خلق اعتبار ایفا میکنند، اما ارائه و توزیع محصولات اعتباری لزوماً نباید در انحصار آنها باقی بماند. به اعتقاد وی، بازار اعتبار را میتوان به دو بخش عمدهفروشی و خردهفروشی تقسیم کرد. بخش نخست بیشتر به تأمین مالی بنگاهها و زنجیرههای تولید و تأمین مربوط است، در حالی که بخش دوم نیازهای مالی اشخاص حقیقی و خریدهای روزمره آنها را پوشش میدهد. وی معتقد است بانکها در حوزه تأمین مالی بنگاهها تجربه بیشتری دارند، اما ارائه اعتبار خرد و انعطافپذیر به مصرفکنندگان همچنان با محدودیتهای قابلتوجهی مواجه است.
نامداری با تشریح تفاوت خدمات BNPL و کارت اعتباری توضیح داد که در مدل خرید اعتباری، معمولاً امکان استفاده از اعتبار در فروشگاهها و پذیرندگان مشخصی فراهم میشود و مشتری مبلغ خرید را در چند قسط بازپرداخت میکند. در مقابل، کارت اعتباری در بسیاری از بازارها براساس یک سقف اعتبار مستمر طراحی شده است که متناسب با رفتار مالی و سابقه بازپرداخت مشتری میتواند تغییر کند. در این مدل، اعتبار به شخص تعلق میگیرد و استفاده از آن الزاماً به یک فروشگاه یا گروه کالایی خاص محدود نیست. به گفته وی، بسیاری از خدماتی که در ایران از طریق لندتکها ارائه میشوند، بیشتر به مدل نخست شباهت دارند و هنوز فاصله قابلتوجهی با ساختار اعتبار شخصمحور دارند.
وی یکی از محدودیتهای BNPL را وابستگی رشد آن به شبکه پذیرندگان و میزان مصرف کالا و خدمات دانست. در این مدل، رقابت شرکتها بیشتر بر جذب فروشگاهها و افزایش خرید اعتباری متمرکز میشود و ممکن است هر پلتفرم، اطلاعات رفتار مشتریان را تنها در محدوده خدمات خود نگهداری کند. چنین ساختاری میتواند به شکلگیری مجموعههای جداگانه از دادههای اعتباری منجر شود و امکان ایجاد تصویری جامع از سابقه مالی افراد را کاهش دهد. به اعتقاد نامداری، توسعه اعتباردهی در مقیاس گسترده نیازمند آن است که رفتار بازپرداخت مشتری در یک سامانه بتواند در ارزیابی اعتبار وی در سایر خدمات نیز مورد توجه قرار گیرد.
بازار تأمین مالی خودرو به مدلهای اعتباری تازه نیاز دارد
نامداری برای توضیح محدودیت خدمات اعتباری موجود، به بازار خریدوفروش خودرو اشاره کرد و گفت بخش بزرگی از معاملات این حوزه به خودروهای کارکرده اختصاص دارد، اما ابزارهای متداول تأمین مالی نتوانستهاند به همان اندازه پاسخگوی نیاز خریداران این بازار باشند. وی تعداد معاملات سالانه خودرو را حدود هفت میلیون مورد برآورد کرد و گفت نزدیک به ۸۰ درصد آنها مربوط به خودروهای کارکرده است. به گفته وی، متوسط مبلغ معاملات در مجموعه تحت مدیریت وی به حدود ۲ میلیارد و ۲۰۰ میلیون تومان رسیده است و حتی با در نظر گرفتن متوسط پایینتر برای کل بازار، ظرفیت قابلتوجهی برای توسعه خدمات اعتباری وجود دارد.
نامداری با ارائه یک محاسبه فرضی توضیح داد که اگر تنها یک میلیون معامله خودرو با متوسط ارزش یک میلیارد و ۵۰۰ میلیون تومان نیازمند تأمین مالی باشد، حجم تقاضای بالقوه به حدود هزار و ۵۰۰ هزار میلیارد تومان میرسد. وی تأکید کرد که این عدد برآوردی برای نشاندادن ابعاد بازار است، نه میزان واقعی تسهیلات پرداختشده. به اعتقاد وی، فرایندهای فعلی اعتبارسنجی، تشکیل پرونده و پذیرش وثیقه در بسیاری از موارد با ماهیت معاملات خودروهای کارکرده هماهنگ نیستند و همین موضوع مانع توسعه گسترده خدمات تأمین مالی در این بخش شده است.
از نگاه نامداری، مسئله اصلی تنها دسترسی به وثیقه نیست؛ زیرا در برخی معاملات، خود دارایی خریداریشده نیز میتواند بهعنوان تضمین مورد استفاده قرار گیرد. چالش مهمتر، طراحی محصول اعتباری متناسب با نیاز خریدار، ارزیابی دقیق توان بازپرداخت و ایجاد فرایندی است که بتواند بدون پیچیدگیهای طولانی، اعتبار را در اختیار متقاضی قرار دهد. وی معتقد است تا زمانی که زیرساختهای اعتبارسنجی شخصمحور و مدلهای متناسب با خریدهای بزرگ توسعه پیدا نکنند، بخش مهمی از نیاز بازار خارج از پوشش خدمات فعلی باقی خواهد ماند.
هزینه ریسک نباید به همه مشتریان تحمیل شود
کیانینژاد در بررسی چالشهای شرکتهای اعتباردهی، به نحوه تقسیم مسئولیت میان بانکها و لندتکها و هزینهای که در نهایت به مصرفکننده منتقل میشود، اشاره کرد. وی توضیح داد که اگرچه استفاده از وثایق دیجیتال میتواند به کاهش بخشی از مخاطرات کمک کند، اما بسیاری از متقاضیان اعتبار، دارایی قابلتوجهی برای ارائه بهعنوان وثیقه ندارند. از نگاه وی، اگر هدف گسترش دسترسی عمومی به خدمات اعتباری باشد، نمیتوان تمام راهکارها را بر مبنای مالکیت دارایی طراحی کرد و لازم است در کنار وثیقه، از دادههای مالی و روشهای پیشبینی توان بازپرداخت نیز استفاده شود.
کیانینژاد با اشاره به چگونگی محاسبه هزینه نکول در مدلهای فعلی توضیح داد که در برخی ساختارها، درصد مشخصی بهعنوان پوشش ریسک بازپرداخت در قیمت خدمات لحاظ میشود و تمام کاربران آن را پرداخت میکنند. این موضوع میتواند باعث شود مشتریان خوشحساب نیز بخشی از هزینه ناشی از بازپرداختنکردن تعهدات دیگران را بپردازند. به اعتقاد وی، استفاده از اعتبارسنجی دقیقتر و بررسی رفتار کاربران در طول زمان میتواند به شرکتها کمک کند هزینه ریسک را متناسب با ویژگیهای هر مشتری محاسبه کنند و مدل منصفانهتری برای قیمتگذاری اعتبار داشته باشند.
کیانینژاد همچنین تأثیر خدمات اعتباری بر قیمت کالا را وابسته به نوع بازار دانست. وی توضیح داد در گروههایی مانند تلفن همراه که حاشیه سود خردهفروش ممکن است حدود ۱٫۵ تا ۲ درصد باشد، پذیرنده ظرفیت محدودی برای جذب هزینه خدمات اعتباری دارد و احتمال انتقال بخشی از این هزینه به قیمت نهایی بیشتر است. در مقابل، در برخی گروههای کالایی با حاشیه سود بالاتر، فروشنده ممکن است برای جذب مشتری بیشتر، هزینه اعتبار را از سهم سود خود پرداخت کند. به گفته وی، همین تفاوتها نشان میدهد نمیتوان یک ساختار کارمزدی ثابت را برای تمام فروشگاهها و کالاها مناسب دانست و طراحی مدلهای اعتباری باید با شرایط اقتصادی هر بازار هماهنگ باشد.
وی در ادامه از تجربه کاهش ریسک بازپرداخت در مجموعه تحت مدیریت خود سخن گفت و اعلام کرد با اصلاح سیاستهای مدیریت ریسک و استفاده از دادههای اعتبارسنجی، میزان نکول براساس شاخص تأخیر بیش از ۹۰ روز، طی یک سال حدود ۶۰ درصد کاهش یافته است. کیانینژاد توضیح داد که بررسی اطلاعات مشتریان در گروههای دقیقتر میتواند تفاوتهایی را آشکار کند که در رتبهبندی عمومی اعتبارسنجی قابل مشاهده نیستند. برای نمونه، ممکن است مشتریان متعلق به یک گروه اعتباری مشخص، براساس برخی ویژگیهای رفتاری یا اطلاعاتی، احتمال بازپرداخت متفاوتی داشته باشند. به اعتقاد وی، ترکیب اطلاعات سامانههای اعتبارسنجی با تحلیلهای داخلی و اشتراکگذاری داده در چارچوب ضوابط، میتواند به کاهش هزینه ریسک و بهبود تصمیمگیری درباره اعطای اعتبار کمک کند.
تأمین مالی زنجیرهای و فاکتورینگ به مشارکت شرکتهای فناور نیاز دارند
کریمی در تشریح دیگر ظرفیتهای قانونی توسعه تأمین مالی، به نقش شرکتهای فناور در گسترش تأمین مالی زنجیرهای یا SCF اشاره کرد. وی توضیح داد که تلاشهای اولیه برای توسعه این ابزار از مسیرهای عمدتاً دولتی، با محدودیتهایی در شناسایی زنجیرههای تأمین و اجرای عملیاتی روبهرو بود، اما مشارکت بانکها و مجموعههای تخصصی در شناسایی بنگاهها و ارتباط میان اعضای زنجیره، امکان توسعه فعالیتها را افزایش داد. به گفته وی، حجم استفاده از ابزارهای این حوزه در یک دوره مقایسهای از حدود ۲۵ تا ۳۰ همت به حدود ۳۰۰ تا ۴۰۰ همت رسیده است؛ رشدی که کریمی آن را نمونهای از نقش همکاری میان نهادهای مالی و مجموعههای تخصصی در توسعه ابزارهای تأمین مالی دانست.
وی همچنین به ظرفیت فاکتورینگ یا تأمین مالی مبتنی بر مطالبات قراردادی اشاره کرد و توضیح داد که در این روش، کسبوکاری که از یک کارفرما طلب دارد، میتواند پیش از موعد دریافت وجه، از اعتبار مطالبات خود برای تأمین نقدینگی استفاده کند. این سازوکار بهویژه برای پیمانکاران و بنگاههایی اهمیت دارد که قراردادهای معتبر دارند، اما برای اجرای فعالیتهای خود به سرمایه در گردش نیاز پیدا میکنند. به گفته کریمی، توسعه فاکتورینگ در ایران نیازمند افزایش مشارکت کارگزاران و ایجاد ارتباط میان سامانههای مالی، بانکها و شرکتهای فعال در زنجیره تأمین است.
کریمی با اشاره به برنامه تعریف کارگزاران فاکتورینگ در زیرساختهای مربوط توضیح داد که شرکتهای تخصصی میتوانند مجموعهای از مطالبات و قراردادهای کوچک را شناسایی و تجمیع کنند و زمینه تأمین مالی آنها را فراهم آورند. این رویکرد میتواند دامنه استفاده از فاکتورینگ را از قراردادهای بزرگ به بخش گستردهتری از فعالیتهای اقتصادی توسعه دهد. وی تأکید کرد که نقش دولت و نهادهای مسئول در چنین ساختاری، فراهمکردن زیرساختهای قانونی و فنی است تا شرکتهای فعال در بازار بتوانند با استفاده از این ابزارها، خدمات تأمین مالی را در مقیاس بیشتری ارائه کنند.
آینده لندتکها از رقابت بر سر منابع بانکی فراتر میرود
داوودیان در جمعبندی مباحث نشست، با اشاره به روند تحول کسبوکارهای دیجیتال در سالهای گذشته توضیح داد که در مقطعی رقابت اصلی شرکتهای تجارت الکترونیک بر افزایش فروش و جذب مشتری متمرکز بود و سپس بخش مهمی از فعالیت پلتفرمهای اعتباردهی به دریافت منابع از بانکها و توزیع آن میان خریداران اختصاص یافت. به اعتقاد وی، ادامه این مدل در شرایط محدودیت منابع و تغییرات اقتصادی، با دشواریهای بیشتری روبهرو خواهد شد و شرکتها باید بهدنبال طراحی ساختارهای پایدارتری برای تأمین و گردش اعتبار باشند.
وی معتقد است مرحله بعدی توسعه بازار به مجموعههایی تعلق خواهد داشت که بتوانند شبکهای گسترده از تأمینکنندگان مالی، پذیرندگان و روابط تجاری ایجاد کنند و اعتبار غیرنقدی را در بخشهای مختلف این شبکه به جریان بیندازند. در چنین مدلی، مزیت رقابتی تنها به دریافت منابع بیشتر از بانکها محدود نخواهد بود، بلکه توانایی اتصال بازیگران مختلف به یکدیگر و استفاده از ابزارهایی مانند تأمین مالی زنجیرهای، وثیقهگذاری دیجیتال و سازوکارهای متنوع تضمین اهمیت بیشتری پیدا میکند.
مباحث این پنل از بیستوچهارمین رویداد فیناپ در مجموع نشان داد که توسعه خدمات اعتباری دیجیتال نیازمند تغییر همزمان در چند بخش از زیرساخت مالی کشور است. ایجاد شرکتهای اعتبارسنجی دادهمحور، گسترش تبادل امن اطلاعات، توسعه ابزارهای توثیق الکترونیکی، استفاده از ظرفیت صندوقهای تضمین و طراحی مدلهای متنوع تأمین مالی میتواند به افزایش دسترسی کاربران و کسبوکارها به اعتبار کمک کند. در عین حال، اختلاف دیدگاه درباره نقش وثیقه، میزان مسئولیت بانکها و شرکتهای لندتک و نحوه انتقال هزینه ریسک به مصرفکننده نشان میدهد که آینده این بازار تنها با توسعه اپلیکیشنهای جدید تعیین نمیشود، بلکه به چگونگی اتصال فناوری، داده و منابع مالی در یک ساختار هماهنگ وابسته خواهد بود.
انتهای پیام/